
ECCO think tank: L’Italia arretra sulla transizione: trasporti e civile i settori più critici
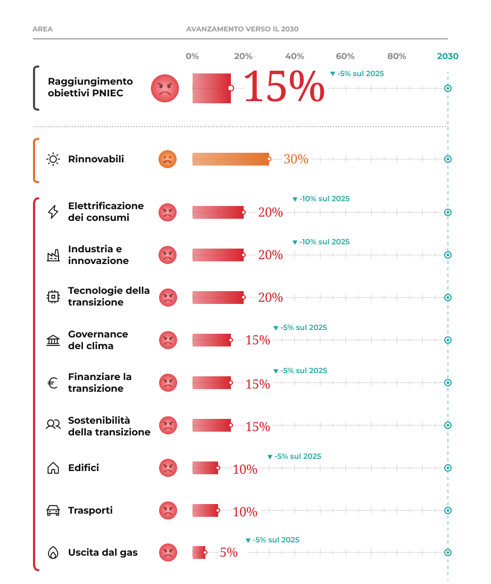
La transizione energetica in Italia rallenta: nel 2025 le emissioni sono tornate a crescere di circa 9 milioni di tonnellate di CO₂ eq. rispetto al 2024.
Il ritardo nella transizione lo paghiamo due volte: in bolletta e nei conti pubblici, fino a 5,7 miliardi per compensare le emissioni in eccesso. La Legge di bilancio può cambiare rotta.”
ROMA, ITALY, October 19, 2026 /EINPresswire.com/ -- Nonostante l’avvicinarsi del 2030, la transizione energetica in Italia rallenta. Nel 2025 le emissioni di gas serra sono tornate a crescere di circa 9 milioni di tonnellate di CO₂ equivalente rispetto all’anno precedente. Per rispettare gli impegni europei al 2030, l’Italia deve ancora ridurre le proprie emissioni di circa 95 milioni di tonnellate di CO2 equivalente (MtCO2eq) rispetto ai livelli del 2025: un quarto delle emissioni del Paese, da tagliare in cinque anni. È quanto emerge dal Progress Report sul Piano Nazionale Integrato Energia e Clima (PNIEC), redatto annualmente da ECCO, il think tank italiano per il clima, che mostra l’andamento della transizione del Paese nei vari settori.— Chiara Di Mambro - Direttrice Strategia Italia e Europa di ECCO
Gli obiettivi europei di riduzione delle emissioni per trasporti, edifici, agricoltura, rifiuti e piccola industria – settori sottoposti al Regolamento Effort Sharing perché esclusi dal mercato europeo del carbonio EU ETS – sono vincolanti per il Paese. Con l’attuale ritmo di riduzione delle emissioni, però, l’Italia rischia di mancare tali obiettivi. Secondo le proiezioni ISPRA, infatti, tra il 2021 e il 2025 l’Italia ha già accumulato un eccesso per circa 30 MtCO2eq, destinato a salire a 39 entro il 2030. Questo può comportare un rischio di spesa stimato tra €3,8 e €5,7 miliardi per l’acquisto di diritti di emissione.
Secondo Chiara Di Mambro, Direttrice Strategia Italia e Europa di ECCO:
“Il ritardo nella transizione lo paghiamo due volte: in bolletta e nei conti pubblici, fino a 5,7 miliardi per compensare le emissioni in eccesso. La Legge di bilancio può cambiare rotta, usando la flessibilità concessa da Bruxelles per elettrificare i consumi e iniziando a riequilibrare tasse e oneri che oggi rendono l’elettricità più cara del gas. E bisogna anticipare il finanziamento del Piano Sociale per il Clima, che vale oltre €9 miliardi ma non sarà operativo prima del 2027: sono risorse che servono subito alle famiglie più esposte al caro energia.”
Nel frattempo, le risorse pubbliche impiegate nella transizione vengono disperse a causa di un incoerente meccanismo di governance delle politiche energia e clima e per la mancanza di una chiara strategia di finanziamento. Il PNRR si chiude con il 45% dei fondi per la transizione effettivamente spesi e dei €18,2 miliardi incassati dalle aste ETS tra il 2012 e il 2024, solo il 9% dei proventi è andato a misure per il clima, secondo le rendicontazioni pubbliche.
Trasporti: senza incentivi stabili l’auto elettrica si ferma
I trasporti sono il primo settore per emissioni in Italia, oltre il 30% del totale. Al 2030 il PNIEC prevede 4,3 milioni di auto elettriche, ma ad agosto 2026 ne circolavano 445 mila, un decimo dell’obiettivo. Gli incentivi dedicati all’elettrico hanno portato le immatricolazioni al 9% tra la fine del 2025 e il 2026, contro il 22% della media europea. Finiti a giugno, il mercato è tornato ai livelli precedenti. Le risorse oggi disponibili sono poche e disperse tra più tecnologie.
Edifici: rinnovabili ferme da cinque anni
La quota di rinnovabili termiche nel settore è ferma da 5 anni e la Direttiva Case Green non è ancora stata recepita. Inoltre, gli strumenti che sembrano funzionare meglio sono sottofinanziati: il Conto Termico, ad esempio, ha esaurito i fondi annuali in un solo mese. Quelli che funzionano meno restano fermi: del Fondo Nazionale per l’Efficienza Energetica sono stati utilizzati solo 18 milioni di euro su 284 disponibili.
Gas: nessuna strategia di uscita
La domanda italiana di gas rimane inferiore di 11,2 miliardi di metri cubi rispetto al livello del 2019. Nonostante il lieve aumento del 2025, in cui i consumi sono tornati a salire (+2,1%), trainati dalla produzione termoelettrica (+7,2%), il settore mostra una tendenza strutturale alla riduzione della domanda. Manca, tuttavia, una vera strategia di abbandono del gas, passo necessario per l’obiettivo di neutralità climatica al 2050. Al contrario, scelte di investimento mostrano il protrarsi della dipendenza oltre il 2030, con la prospettiva di metanizzazione della Sardegna che si concluderà non prima del 2033.
Rinnovabili: crescono, ma i benefici non arrivano in bolletta
Un segnale positivo, ma insufficiente, arriva dalle rinnovabili, con circa 7 gigawatt (GW) installati nel 2025, a fronte dei 10 GW annui necessari al raggiungimento del target al 2030. A frenarne lo sviluppo restano però i tempi ancora troppo lunghi delle autorizzazioni e la saturazione virtuale della rete. Nel 2025 l’energia rinnovabile prodotta ma persa per curtailment, cioè per i distacchi sulle reti di alta e altissima tensione, è salita a circa 802 gigawattora (GWh), più del doppio del 2024.
La crescita delle rinnovabili, inoltre, non si traduce ancora in benefici per le famiglie e le imprese: il prezzo dell’elettricità continua a essere determinato in larga parte dal gas e tasse e oneri pesano sulla bolletta elettrica molto più che su quella del gas. Decisioni come il rinvio dell’uscita dal carbone al 2038 mandano inoltre un segnale incerto agli investitori.
Elettrificazione: un potenziale inesplorato
Il tasso di elettrificazione dei consumi finali è sostanzialmente stabile ed è pari al 23%. Nel 2024 l’elettricità copriva il 49% dei consumi nei servizi e il 40% nell’industria, ma solo il 21% nel settore civile e solo il 2% nei trasporti. Uno dei fattori che ostacola l’elettrificazione dei consumi in Italia è lo squilibrio tra i prezzi dell’elettricità e quelli delle fonti fossili, come il gas. L’Italia, infatti, è tra i Paesi europei con il più alto rapporto tra il costo dell’elettricità e del gas.
Industria: quale strategia?
Gli incentivi alla decarbonizzazione dell’industria sono frammentati e di breve periodo, senza una strategia che sostenga investimenti e costi operativi in un contesto di forti pressioni internazionali sui prezzi dell’energia e sulla competitività. Il caso ex Ilva ne è il simbolo. Sulle tecnologie della transizione, idrogeno rinnovabile, biometano, e CCS, l’Italia resta molto lontana dagli obiettivi 2030 nonostante i nuovi strumenti di sostegno.
"La decarbonizzazione dell’industria italiana rimane uno degli aspetti più critici della transizione energetica nazionale. L’assenza di una strategia unitaria che affronti sia i CapEx che gli OpEx degli investimenti necessari continua a frenare una trasformazione strutturale del comparto manifatturiero," ha concluso Di Mambro.
Eleonora Rinaldi
Fondazione Think Tank ECCO ETS
+39 347 243 8866
eleonora.rinaldi@eccoclimate.org
Visit us on social media:
LinkedIn
Legal Disclaimer:
EIN Presswire provides this news content "as is" without warranty of any kind. We do not accept any responsibility or liability for the accuracy, content, images, videos, licenses, completeness, legality, or reliability of the information contained in this article. If you have any complaints or copyright issues related to this article, kindly contact the author above.
